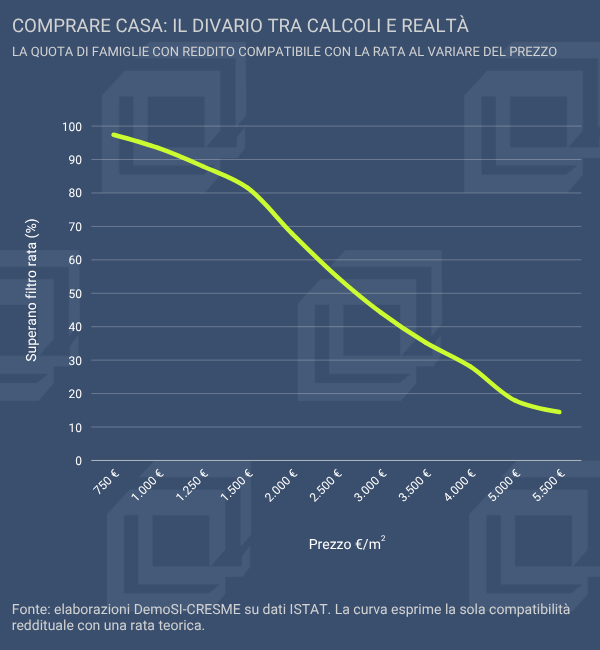
La simulazione DemoSI considera un alloggio di 75 m², un mutuo trentennale al 3,5%, una copertura dell’80% del prezzo e una rata entro il 30% del reddito. A 1.500 euro/m² l’81,6% delle famiglie supera questa verifica; a 2.500 euro la quota scende al 55,1%, a 3.000 euro al 44,2%. È una misura di compatibilità con la rata, non della capacità concreta di acquistare.
Il primo ostacolo è spesso il capitale iniziale. Per 75 m² a 1.500 euro/m² occorrono 112.500 euro. Con un mutuo all’80% servono 22.500 euro di anticipo, più circa 9.000 euro di spese ipotizzate: almeno 31.500 euro disponibili prima di arredi e lavori. Per una famiglia già in affitto, accumulare una somma simile può essere il vincolo principale.
Poi c’è ciò che resta per vivere. Con un reddito annuo di riferimento di 17.500 euro e una rata al 30%, rimarrebbero circa 1.020 euro al mese per alimentazione, utenze, trasporti e altre necessità. Per molti nuclei a basso reddito non bastano. Per questo la sostenibilità va verificata sul bilancio reale della famiglia, oltre che sui criteri bancari.
TABELLA 1 | Acquistare 75 m²: soglia di reddito e capitale iniziale necessario
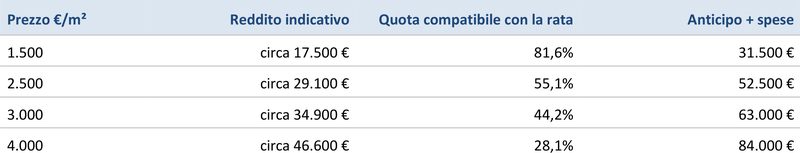
Fonte: elaborazioni DemoSI-CRESME. Ipotesi: anticipo del 20% del prezzo e spese di acquisto pari all’8%; soglie reddituali indicative.
Dove si forma la domanda, i prezzi fanno la differenza
Le difficoltà di accesso non si distribuiscono in modo uniforme. Nel prossimo decennio la formazione di nuovi nuclei e i movimenti migratori tenderanno a concentrare il fabbisogno soprattutto nei sistemi urbani e produttivi del Centro-Nord. Ma sono spesso gli stessi territori nei quali la pressione sulla domanda incontra prezzi elevati e un’offerta non sempre adatta, per dimensione, qualità e localizzazione, alle necessità delle famiglie.
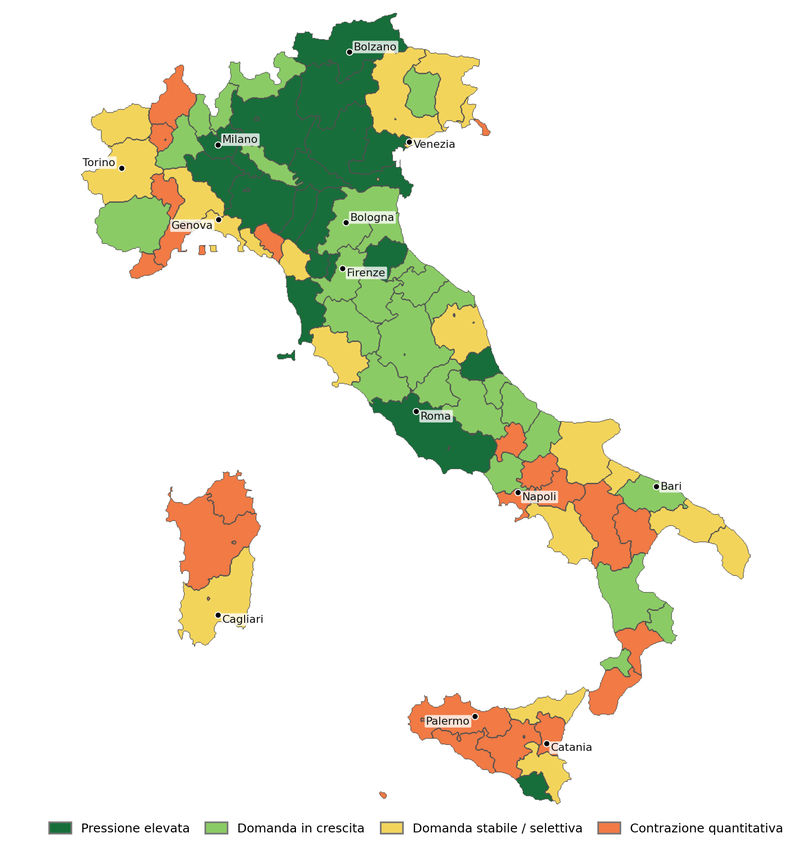
CARTINA 1 | La geografia provinciale della pressione abitativa potenziale al 2035
 |
QUATTRO PROFILI TERRITORIALI
Pressione elevata: crescita delle famiglie e attrazione migratoria, soprattutto nei sistemi forti del Centro-Nord. Domanda in crescita: fabbisogno aggiuntivo meno intenso. Domanda selettiva: prevalgono sostituzione e qualità degli alloggi. Contrazione: si accentuano i temi di riuso e gestione dello stock. |
Fonte: classificazione DemoSI-CRESME su crescita delle famiglie 2025–2035 e migrazioni 2025–2034. La cartina non incorpora i prezzi delle abitazioni.
La cartina combina crescita prevista delle famiglie e attrattività migratoria. È la geografia della pressione potenziale, non quella degli acquisti. Per capire quale parte del fabbisogno potrà trovare risposta sul mercato occorre aggiungere i prezzi locali, le risorse economiche dei nuclei e le caratteristiche dell’offerta. È da questo incrocio che territori con dinamiche demografiche simili possono arrivare a risultati molto diversi.
Nei poli più costosi una parte della domanda può orientarsi verso la locazione, le abitazioni più piccole o i comuni della cintura, quando collegamenti e servizi rendono praticabile lo spostamento. Nei territori in cui il numero delle famiglie cresce poco, o diminuisce, prevalgono invece esigenze di sostituzione, adeguamento e riqualificazione dello stock. Una domanda meno espansiva non significa assenza di bisogni, ma bisogni di natura diversa.
Le medie nazionali rischiano così di nascondere il punto essenziale: un’abitazione disponibile in una provincia che perde residenti e famiglie non soddisfa automaticamente il fabbisogno che nasce in una città attrattiva. E anche all’interno della stessa provincia i valori immobiliari possono cambiare molto tra capoluogo, quartieri e comuni esterni. Il mercato abitativo è sempre l’incontro tra famiglie e alloggi in luoghi precisi, non tra due medie statistiche.
Bolzano e Brescia: crescita sostenuta, accessibilità diversa
Bolzano e Brescia mostrano concretamente questa distanza. Nello scenario 2025–2035 le famiglie aumentano dell’8,0% nella prima provincia e del 6,1% nella seconda. A Bolzano, tuttavia, il prezzo di riferimento raggiunge 4.301 euro al metro quadrato: per 75 m² il reddito teorico richiesto è circa 50 mila euro e solo il 30,9% delle famiglie supera il filtro rata/reddito. A Brescia, con 1.858 euro al metro quadrato, la soglia scende a 21.626 euro e la quota sale al 75,7%. Due mercati in crescita, dunque, ma con barriere economiche profondamente differenti.
TABELLA 2 | Crescita delle famiglie, prezzi e compatibilità reddituale nei mercati provinciali
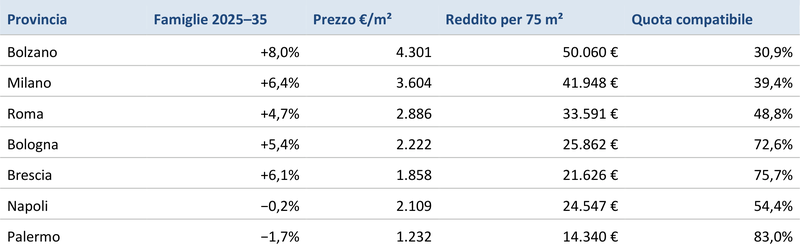
Fonte: DemoSI-CRESME e benchmark OMI 2025. Prezzi provinciali o dei capoluoghi secondo disponibilità; quote riferite al solo filtro rata/reddito.
GRAFICO 2 | Compravendite e prezzi delle abitazioni: valori correnti e reali (2004=100)
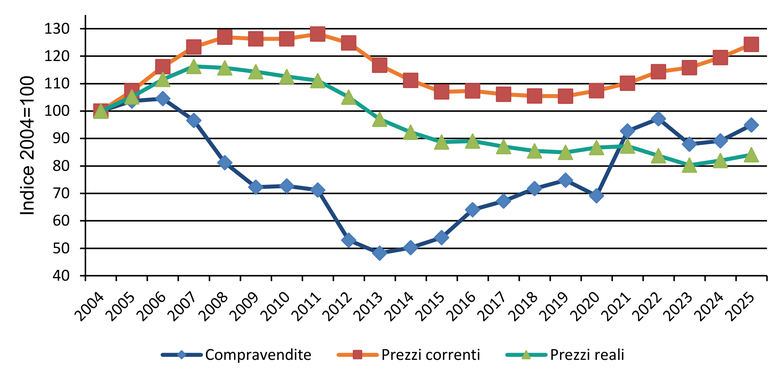
Fonte: elaborazioni DemoSI-CRESME su dati OMI e ISTAT. Prezzi reali deflazionati con NIC ISTAT (media annua, 2015=100); tutte le serie sono espresse con base 2004=100.
Il confronto tra valori correnti e reali racconta due storie diverse. Nel 2025 le compravendite raggiungono 766.757 unità (+6,4% sul 2024), mentre l’indice dei prezzi nominali sale a 124,3 (2004=100), contro 105,5 nel 2018. Sembrerebbe un recupero consistente. Ma, depurando i valori dall’inflazione misurata dall’ISTAT, l’indice reale scende a circa 84,0: meno dell’85,5 del 2018 e molto lontano dal 115,7 del 2008. Dal 2018 i prezzi sono aumentati del 17,8% in euro correnti, ma sono diminuiti dell’1,7% a valori costanti; rispetto al 2008 la perdita reale è intorno al 27%.
Il recupero nominale non coincide dunque con il ritorno ai valori reali del passato. Né prezzi reali più bassi significano automaticamente maggiore accessibilità: le famiglie comprano a prezzi correnti e devono sostenere anticipo, rata e spese quotidiane. La ripresa degli scambi può inoltre riflettere mobilità, sostituzione e investimenti, non solo nuovi nuclei. Per interpretare il mercato occorre incrociare prezzi reali, redditi disponibili e domanda locale.