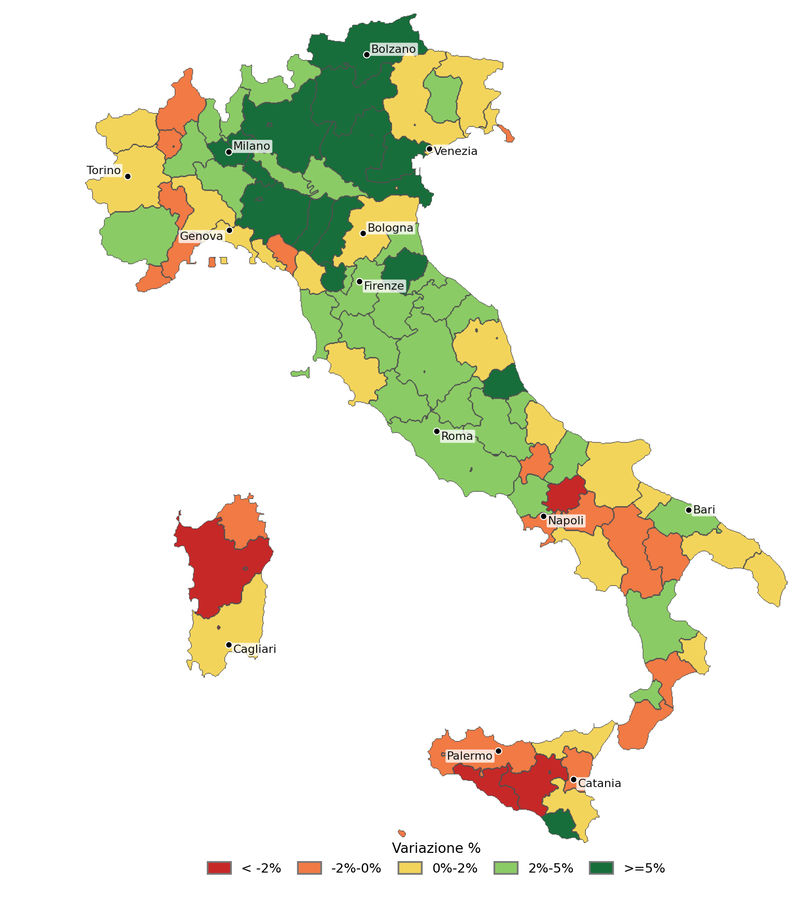
La variazione delle famiglie nelle province, 2025–2035
 |
LO SCENARIO MEDIANO58,92 → 57,52 milioni di residenti tra il 2025 e il 2035. 26,82 → 27,55 milioni di famiglie nello stesso periodo. +732 mila famiglie: è la crescita complessiva attesa. 2,09 componenti per famiglia nel 2035, contro 2,21 nel 2024. |
Fonte: elaborazioni DemoSI-CRESME su dati ISTAT; scenario mediano.
Tra il 2019 e il 2024 l’Italia ha perso circa 698 mila residenti, ma ha guadagnato 822 mila famiglie. La riduzione della dimensione dei nuclei ha quindi sostenuto il fabbisogno abitativo anche in un contesto di declino demografico. La tendenza prosegue al 2035, ma a una velocità inferiore: +2,7% di famiglie nel decennio 2025–2035, contro +3,2% nel quinquennio 2019–2024.
Il dato decisivo non è soltanto il segno opposto delle due dinamiche, ma il cambiamento dell’unità di riferimento. La famiglia media passa da 2,31 componenti nel 2019 a 2,21 nel 2024 e scende, nello scenario, a 2,09 nel 2035. A parità di popolazione, nuclei più piccoli richiedono un numero maggiore di abitazioni, anche quando il mercato non intercetta una nuova domanda di proprietà.
Questa lettura non equivale a una previsione di nuova edilizia: il saldo dei nuclei descrive un fabbisogno potenziale, che può essere soddisfatto anche con alloggi già esistenti, mobilità residenziale e cambiamenti nel titolo di godimento. Il rapporto individua perciò nella distribuzione territoriale il passaggio decisivo per capire dove la pressione crescerà davvero.
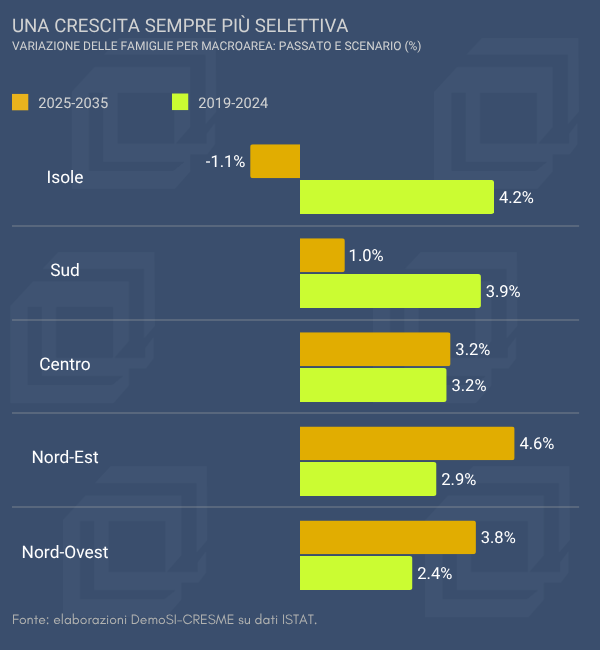
Una crescita sempre più selettiva
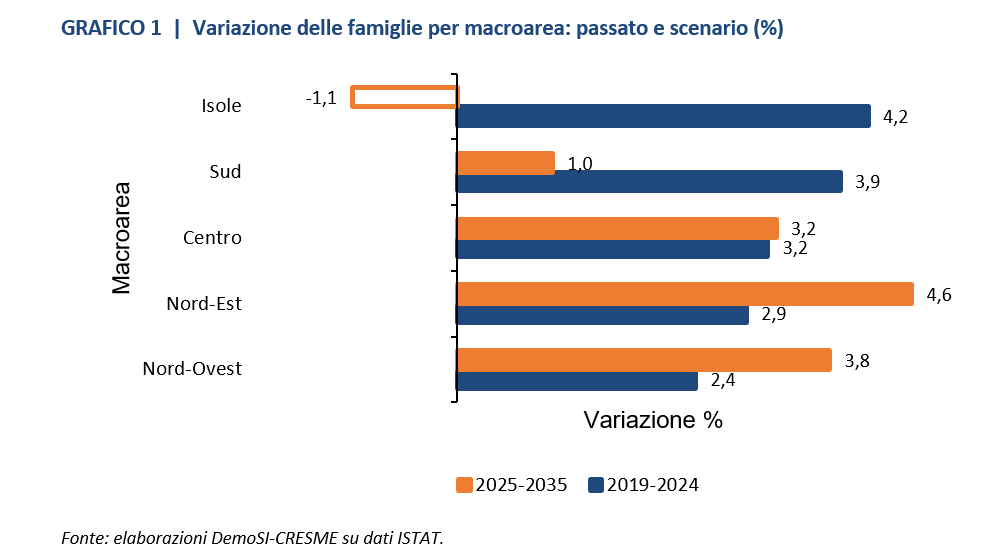
Il cambio di passo è prima di tutto territoriale. Nel 2019–2024 la crescita delle famiglie era più intensa nelle Isole (+4,2%) e nel Sud (+3,9%); nel 2025–2035 il Nord-Est sale al +4,6% e il Nord-Ovest al +3,8%, mentre il Sud rallenta al +1,0% e le Isole passano al −1,1%. Il solo dato nazionale nasconde dunque mercati con prospettive profondamente diverse.
Alcune province agli estremi dello scenario 2025–2035
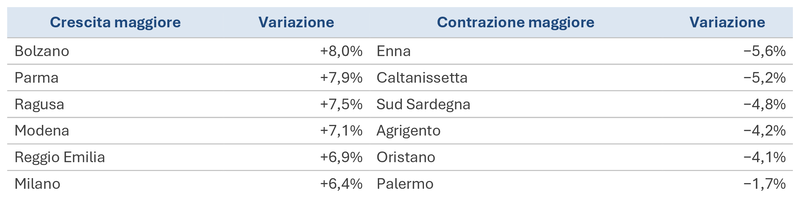
Fonte: elaborazioni DemoSI-CRESME. Variazioni percentuali del numero delle famiglie.
In termini assoluti, Milano (+102 mila nuclei circa) e Roma (+95 mila) guidano l’incremento. Nord-Ovest e Nord-Est concentrano insieme circa 530 mila famiglie aggiuntive: oltre il 70% della crescita nazionale prevista nello scenario mediano.
La mobilità interna contribuisce a spiegare la nuova geografia. Nel biennio 2023–2024 i tassi migratori medi annui sono positivi nel Nord-Est (+2,0 per mille) e nel Nord-Ovest (+1,8), mentre risultano negativi nel Sud (−3,2) e nelle Isole (−2,4). Il Mezzogiorno perde complessivamente 116 mila residenti netti negli spostamenti verso il Centro-Nord.
Il rafforzamento dei poli produttivi si somma alla frammentazione familiare e accentua le differenze nei mercati locali. L’indicazione che ne deriva non è una crescita generalizzata dell’offerta: nelle province in contrazione, anche dove i prezzi sono più contenuti, la domanda può orientarsi principalmente verso sostituzione, qualità e riuso.
In 51 province gli abitanti calano, ma le famiglie crescono
Il disallineamento tra residenti e famiglie al 2035
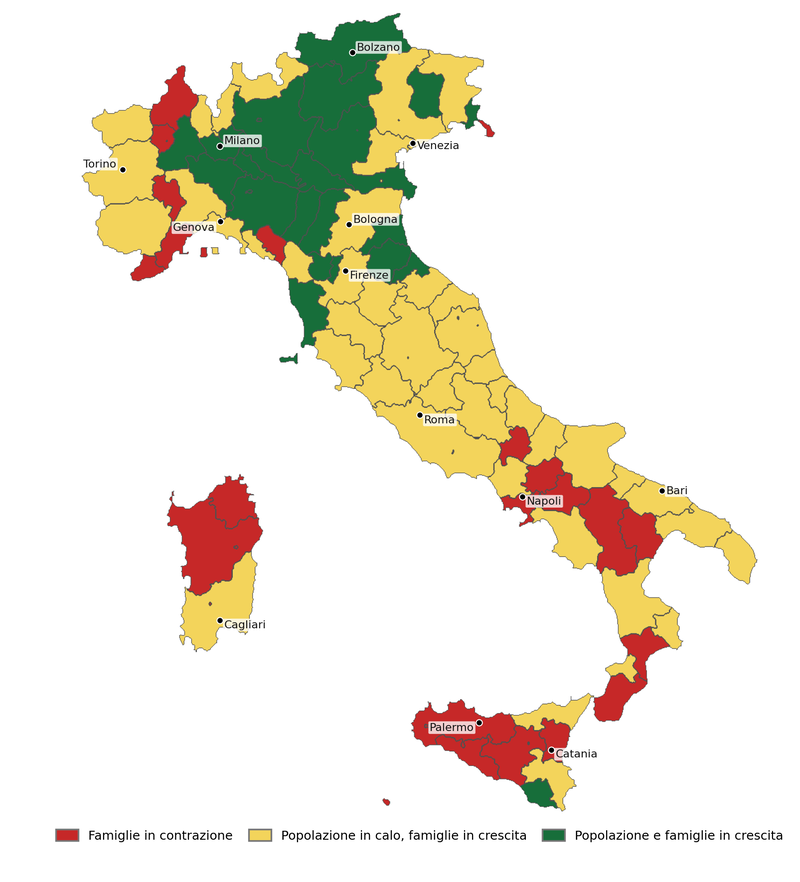 |
NON BASTA CONTARE GLI ABITANTI51 province perdono residenti, ma guadagnano famiglie. 78 province registrano un aumento dei nuclei. 27 province presentano popolazione in crescita. La contrazione demografica non coincide necessariamente con un calo del numero di alloggi richiesti. |
Fonte: elaborazioni DemoSI-CRESME, scenario 2025–2035.
Famiglie al 2035: il corridoio tra scenario basso, mediano e alto
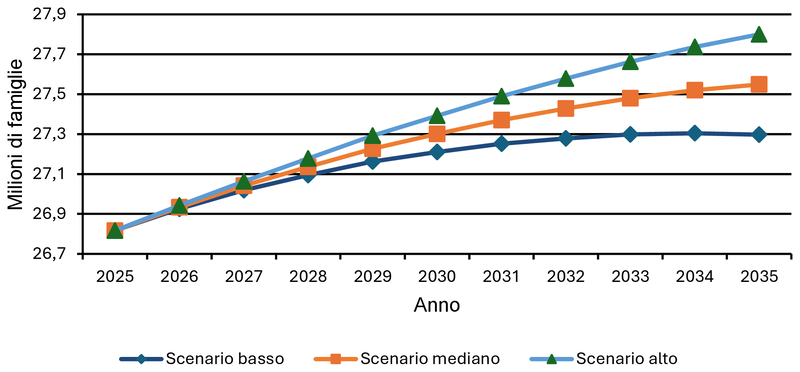
Fonte: DemoSI-CRESME. Variazione 2025–2035: +481 mila (basso), +732 mila (mediano), +983 mila (alto).
La crescita dei nuclei è anche una trasformazione qualitativa: al 2035 aumentano soprattutto le famiglie con persona di riferimento anziana, mentre si riduce il peso di molte classi centrali d’età. Accessibilità fisica, efficienza energetica, tagli più piccoli e vicinanza ai servizi diventano decisivi. Dove i nuclei diminuiscono, la priorità si sposta invece dal nuovo costruito al riuso e all’adattamento dello stock esistente.
Per il sistema residenziale il messaggio è duplice: servono risposte quantitative nelle aree attrattive e risposte qualitative quasi ovunque. Lo scenario può orientare la programmazione, ma non coincide né con il numero delle compravendite future né con il fabbisogno netto di nuove costruzioni.